Données immobilières
Revenus, prix, crédit : nos nouveaux indicateurs disent qui peut vraiment se loger, et où
L’INSEE connaît les revenus des Français, les notaires observent les prix de l'immobilier... mais qui fait le lien entre les deux ? Jusqu’à présent, mesurer le véritable pouvoir d’achat immobilier d’un ménage, commune par commune, restait une question sans réponse précise. C'est pour répondre à ce besoin que Yanport dévoile six nouveaux indicateurs socio-économiques exclusifs. Disponibles sur l'ensemble du territoire, ils croisent revenus, prix réels au mètre carré et conditions de financement pour vous dire exactement qui peut se loger, et où.

Six indicateurs, deux familles
Les trois premiers dressent le portrait social d'une zone : revenu, indice d’inégalité et taux de pauvreté. Les trois suivants croisent ce portrait avec nos indicateurs de marché : revenu nécessaire pour accéder à un bien type, taux d'accessibilité et surface accessible (pouvoir d’achat immobilier) en mètres carrés d’un ménage type**.
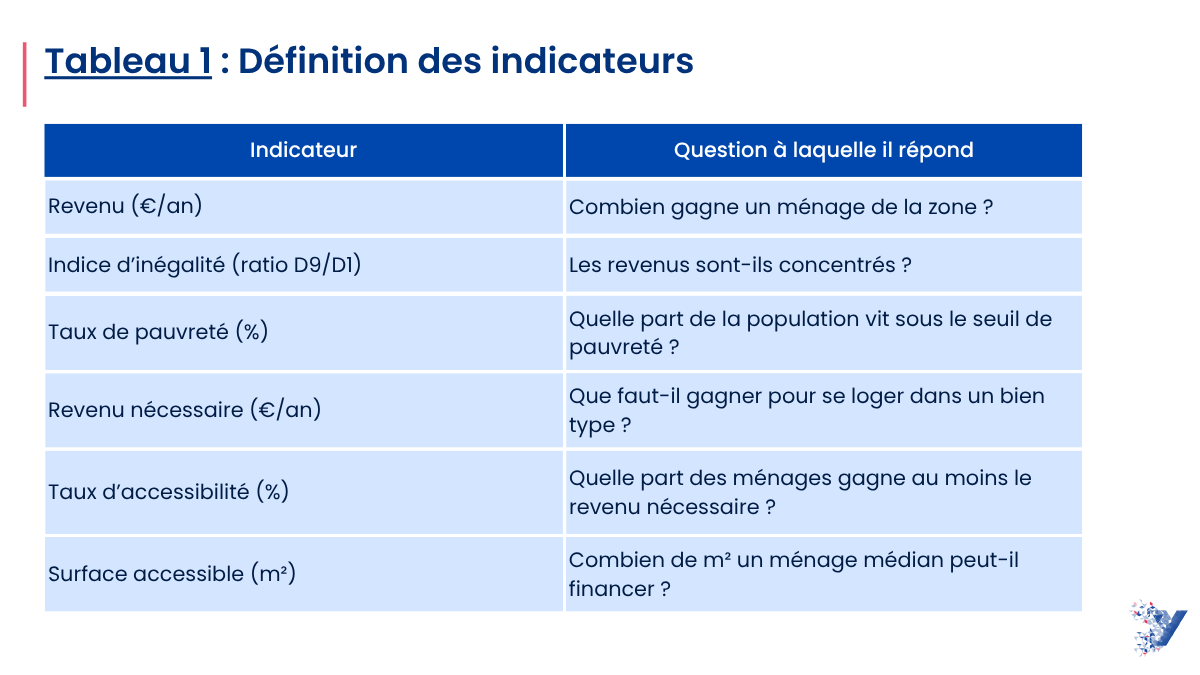
** Sources : INSEE (Filosofi, recensement), Banque de France (taux et durées de crédit), prix et loyers Yanport.
Des innovations au service de la prise de décision
Trois de ces indicateurs s'appuient sur nos propres données de transaction et de location. Plutôt que d'utiliser une simple moyenne communale, nous nous basons sur la valeur au m² du type de bien spécifiquement recherché par chaque profil, avec une actualisation mensuelle. En effet, le studio ciblé par un célibataire n'affiche pas la même dynamique locale que le 4 pièces d'une famille. De plus, pour calculer le revenu nécessaire à l'acquisition, nous ancrons nos modèles dans la réalité du marché en intégrant un taux d'effort de 35%, ainsi que les conditions de financement du moment (taux et durées constatés par la Banque de France).
Notre deuxième innovation intègre la dimension « arrivants ». En exploitant la base des flux migratoires (MIGCOM), nos indicateurs analysent la provenance des nouveaux habitants : quelle est, sur un secteur, la part de ménages qui arrive de la commune, de l'agglomération, du département ou de la France entière ? En mesurant spécifiquement le pouvoir d’achat immobilier de ces ménages qui s'installent, nous révélons la véritable demande potentielle adressée au marché local.
Enfin, là où les revenus publics sont annuels et publiés avec deux à trois ans de retard, nos indicateurs associés à l’immobilier évoluent chaque mois, au rythme du marché et des taux de crédit.
Reconstituer les revenus, commune par commune
La principale difficulté technique a été de restituer des distributions de revenus les plus précises possibles. Un taux de solvabilité ne se calcule pas avec une médiane : il faut connaître la distribution complète des revenus de chaque type de ménage, dans chaque commune. Or l'INSEE ne publie que quelques points (déciles, quartiles, médiane), pas pour tous les types de ménages, et pas dans toutes les communes.
Notre méthode ajuste sur ces points publiés une courbe statistique qui restitue la distribution complète du revenu — puis complète la carte là où la source publique s'arrête, grâce à des modèles entraînés sur les milliers de communes actualisés au fil des millésimes de revenus. Résultat : plus de 31 000 communes couvertes, soit 99% de la population française, pour chaque type de ménage, avec une cohérence nationale que la source seule ne permet pas. Pour garantir une fiabilité totale et dépasser la simple estimation, tous nos indicateurs liés aux prix sont systématiquement fournis avec leurs intervalles de confiance.
Le prix, ou le crédit ? La décomposition le dit
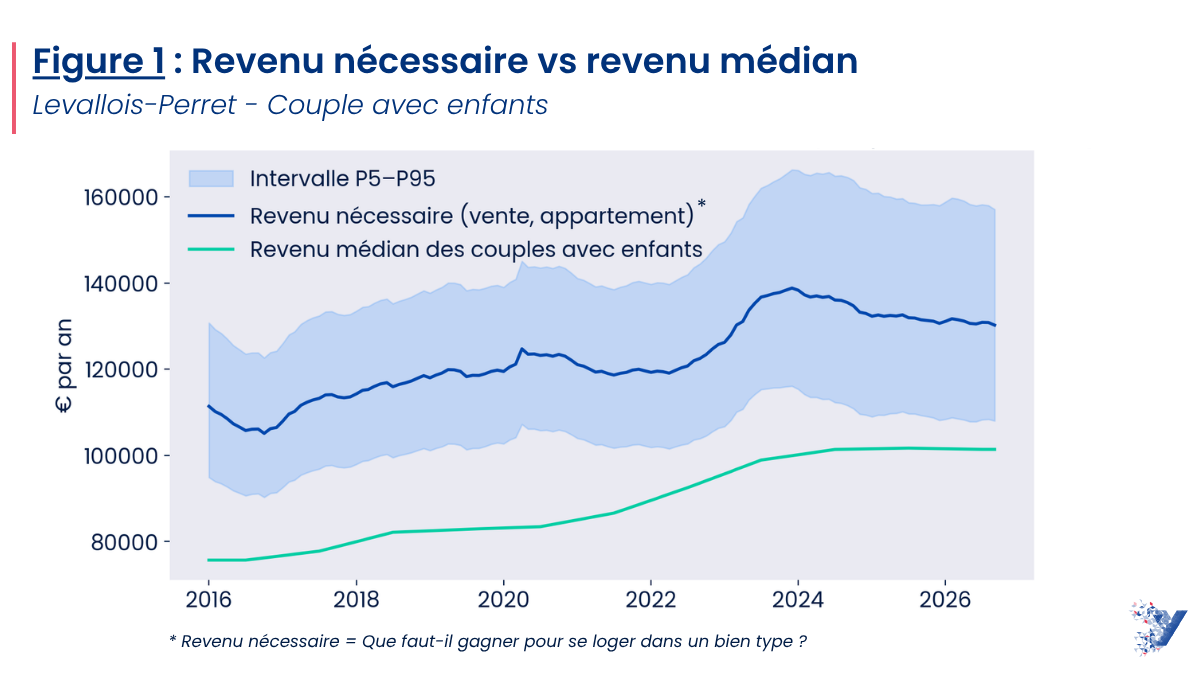
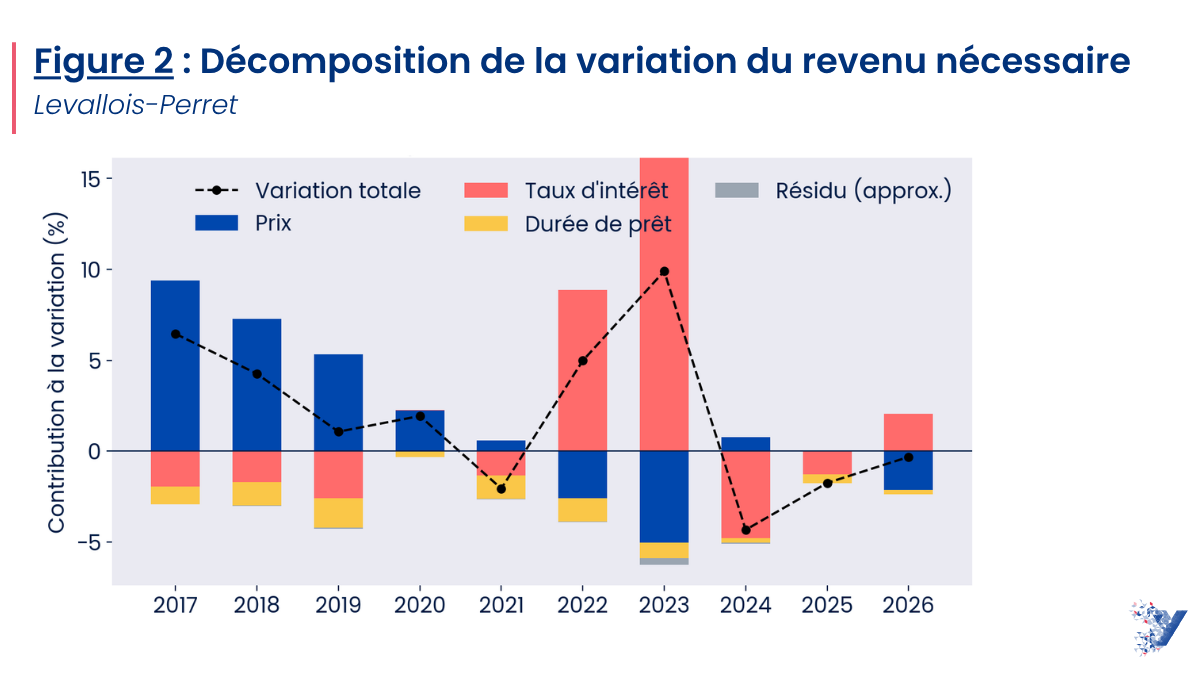
Le revenu nécessaire dépend mécaniquement du prix au m², de la surface et des conditions de crédit. Nous le décomposons donc exactement, pour distinguer ce qui fait bouger la solvabilité.
À Levallois-Perret, le revenu nécessaire pour acheter un bien type d'un couple avec enfants est passé de 106 000€ fin 2016 à 139 000€ fin 2023. En 2023, il a bondi de +9,9% alors même que les prix baissaient : la totalité de la dégradation venait du coût du crédit. Depuis, la détente des taux rend un peu d'air. Quand le pouvoir d’achat immobilier se dégrade, la question n'est donc pas toujours « le prix » et nos indicateurs savent faire la part des choses.
Ce que les indicateurs révèlent
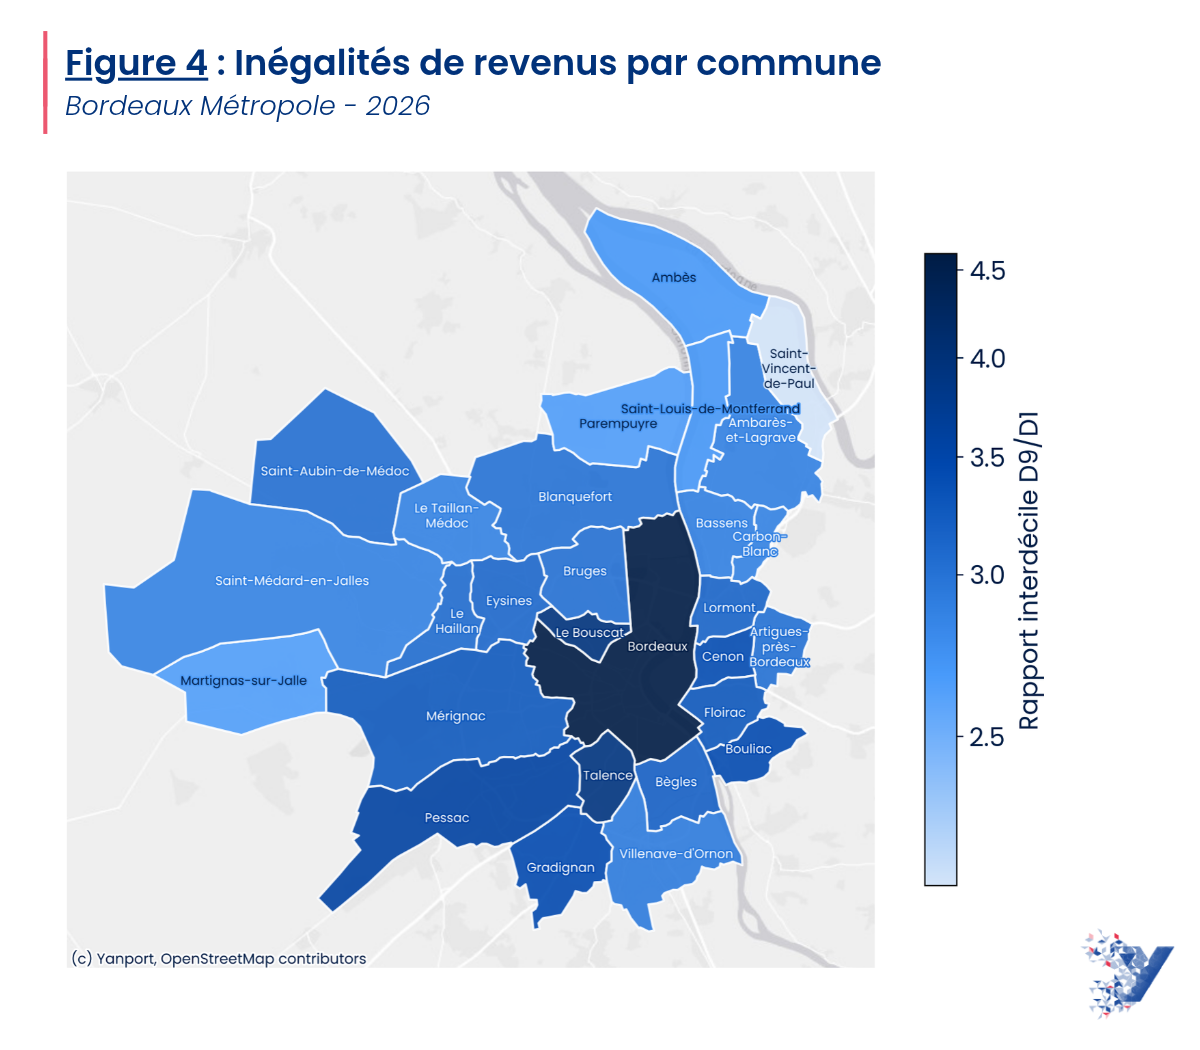
Les inégalités de revenus se lisent à toutes les échelles. La commune française médiane affiche un rapport interdécile de 2,3 — mais on trouve plus de grandes villes parmi les plus inégalitaires : par exemple 6,4 à Paris, 7,9 à Neuilly-sur-Seine, 5,2 à Levallois-Perret, 4,6 à Bordeaux.
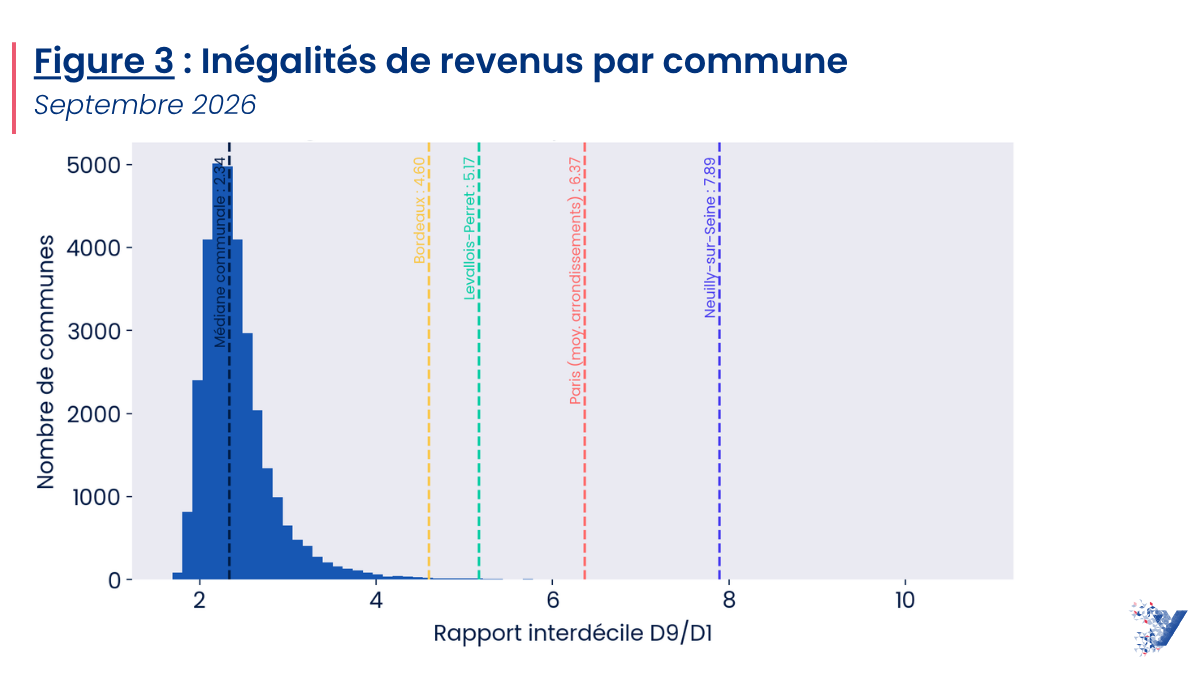
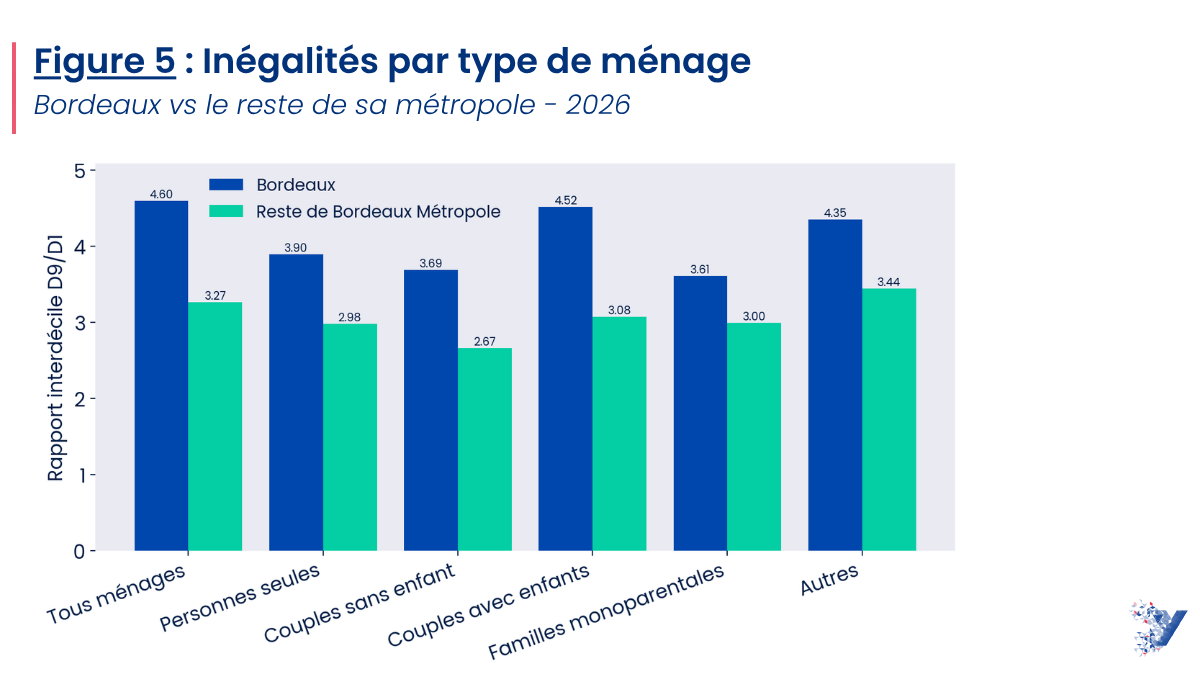
Dans le cas de Bordeaux, en zoomant sur l’agglomération, les inégalités se concentrent dans la ville centre. À Bordeaux, le rapport interdécile atteint 4,6, contre 3,3 en moyenne dans les 27 autres communes de la métropole — et la plus inégalitaire d'entre elles ne dépasse pas 4,0. L'écart vaut pour chaque type de ménage : les couples avec enfants affichent 4,5 dans la ville centre contre 3,1 dans le reste de la métropole, les personnes seules 3,9 contre 3,0. Ce ne sont donc pas seulement des revenus plus élevés qui distinguent la ville centre, c'est une population plus polarisée, type de ménage par type de ménage.
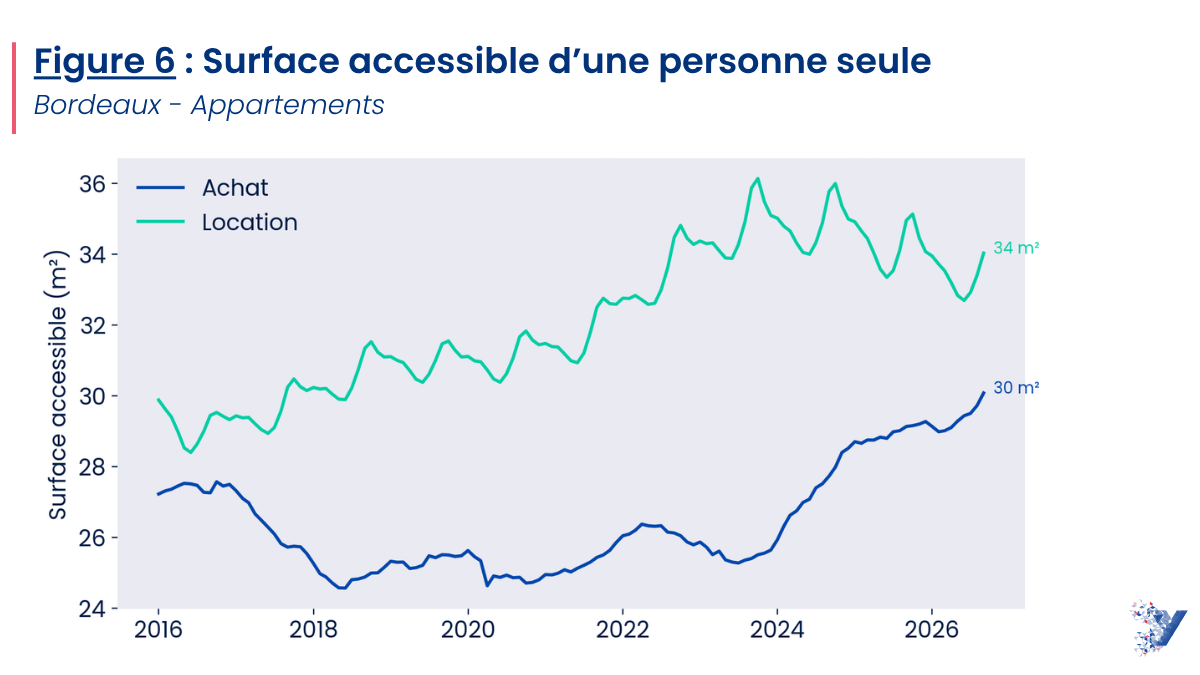
Nos indicateurs liés au marché sont disponibles pour la location et la vente. Prenons la surface accessible (pouvoir d’achat immobilier) par exemple. À Bordeaux, une personne seule médiane peut louer 34m² mais n'en achète que 30.
Par ailleurs, 42% des personnes seules qui s'y installent depuis le reste de la France (hors Gironde) peuvent y acheter, contre 34% de celles qui y vivent déjà. Ces chiffres sont de 57 et 45% respectivement pour la location. Les arrivants sont ainsi plus aisés que les résidents.
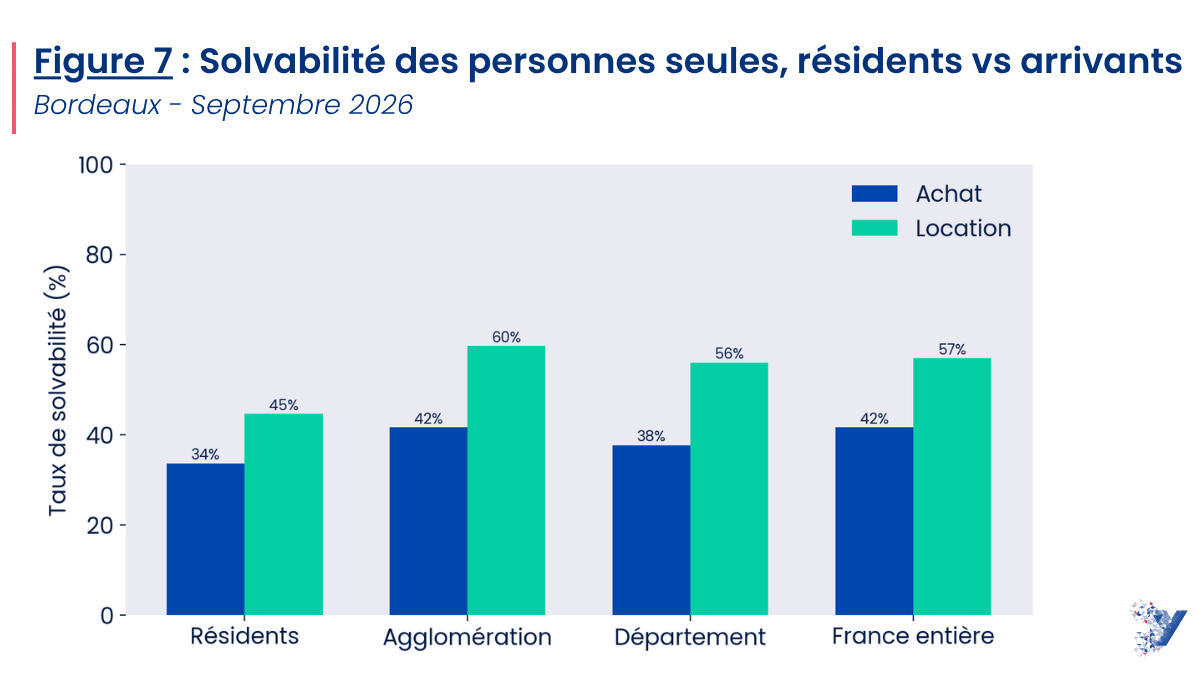
Cette dynamique, qui met en lumière un potentiel phénomène de gentrification ou de tension sur les prix, démontre qu'une bonne analyse de marché ne peut plus se limiter aux seuls habitants actuels. En cartographiant précisément les capacités financières des nouveaux arrivants, nos indicateurs permettent aux professionnels d'anticiper les transformations sociodémographiques d'un territoire et d'adapter leur stratégie avant même que ces tendances ne soient visibles dans les statistiques traditionnelles.
En sommes, nos indicateurs socio-économiques se distinguent par trois atouts majeurs : leur exclusivité (ce croisement revenus et marché n'existe nulle part ailleurs), leur granularité (par commune, type de ménage et par mois) et leur pertinence (fondée sur le prix du panier réel de chaque ménage, et non sur un prix abstrait).
Ils constituent de véritables outils d'aide à la décision pour les professionnels de l'immobilier :
- Promoteurs : Identifiez le bon produit, pour le bon ménage, dans la bonne commune.
- Collectivités : Pilotez la mixité sociale et paramétrez vos alertes de solvabilité.
- Investisseurs et réseaux d'agences : Affinez vos argumentaires de vente et sécurisez vos transactions côté acheteur.
Prêt à intégrer le véritable pouvoir d’achat immobilier des français à vos analyses locales ? Nos 6 nouveaux indicateurs socio-économiques rejoignent nos données historiques (prix, loyers, délais, rendements) dans l'Observatoire des marchés et via notre API.


